全国灯具商铺LED照明产品渗透率调查 市场格局与未来趋势
一、调研背景与方法
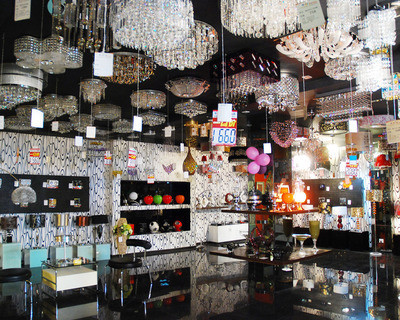
随着全球节能减排政策的推进和LED照明技术的成熟,中国LED照明市场渗透率持续攀升。为全面了解LED照明产品在终端销售渠道的实际渗透情况,高工LED产业研究所(GLII)于2023年第三季度对全国主要灯具商铺进行了专项调查。本次调研覆盖华东、华南、华北、华中、西南、西北六大区域,共抽取样本商铺2,500家,涵盖专业灯具市场、建材市场灯具区、品牌专卖店及综合五金店等业态。调查内容包括商铺主营产品类型、LED产品SKU占比、销售额占比、消费者购买偏好及未来采购计划等维度。
二、总体渗透率:LED已成绝对主流
调查数据显示,全国灯具商铺中LED照明产品的平均SKU渗透率(即LED产品型号占店内照明产品总型号的比例)达到82.3%,较2021年的68.5%提升13.8个百分点。分区域看,华东地区渗透率最高,达88.7%;华南地区紧随其后,为86.2%;华北、华中地区分别为83.5%和81.9%;西南地区为78.4%;西北地区相对较低,为72.6%,但较2021年也提升了近20个百分点。
从销售额角度看,LED产品贡献了商铺照明类销售额的89.5%,传统光源(白炽灯、卤素灯、荧光灯)仅占10.5%。这一数据表明,LED不仅在产品数量上占据主导,在价值贡献上更是绝对主力。超过95%的受访商铺表示,LED产品已成为其照明品类的核心利润来源。
三、品类渗透差异明显:家居照明领跑,商业照明紧随
按应用场景划分,不同品类LED渗透率呈现显著差异:
- 家居照明(吸顶灯、筒射灯、灯带等):LED渗透率高达95%以上,节能灯等传统产品几乎退出市场。
- 商业照明(轨道灯、面板灯、格栅灯等):LED渗透率约88%,工程渠道和零售渠道均以LED为主。
- 户外照明(投光灯、路灯、庭院灯等):LED渗透率约85%,但部分大功率传统产品仍有存量。
- 光源类(球泡、蜡烛灯、MR16等):LED渗透率约90%,传统白炽灯仅在农村市场或特殊场景偶见。
- 特种照明(防爆灯、医***灯等):LED渗透率约70%,部分高要求场景传统光源仍占一定比例。
值得注意的是,智能照明产品(可调光调色、支持物联网协议)在LED产品中的占比已从2021年的15%提升至25%,成为商铺展示和推广的重点。
四、商铺经营现状:库存结构调整与品牌集中度提升
调研发现,LED渗透率的提升直接推动了商铺库存结构的调整。超过80%的商铺表示,过去一年内主动减少了传统照明产品的SKU数量,部分商铺已完全停止采购白炽灯和卤素灯。在品牌选择上,一线品牌(如欧普、雷士、三雄极光、佛山照明等)的LED产品占据商铺陈列面的60%以上,区域性品牌和代工产品占比约30%,无品牌产品份额持续萎缩。品牌集中度的提升反映出消费者对LED产品品质和售后服务的关注度日益提高。
在采购渠道方面,约55%的商铺通过品牌经销商或区域代理商进货,30%通过灯具批发市场采购,15%通过线上B2B平台直采。线上采购比例较两年前上升5个百分点,主要集中于中小型商铺和补货需求。
五、消费者购买行为:价格敏感度下降,品质与光效成为关键
在受访商铺反馈的消费者购买偏好中,“光效高、寿命长”成为首要考量因素(占比67%),“价格”因素排名第二(占比52%),但较2020年下降18个百分点,表明消费者对LED产品的价格接受度明显提高。“显色指数”“无频闪”“智能控制”等性能指标的关注度显著上升。商铺经营者普遍反映,消费者在面对LED与传统光源价格差时,已更倾向于选择LED产品,尤其在家庭装修和商业工程领域,LED成为默认选项。
六、未来趋势展望:渗透率逼近饱和,智能化与细分化为增长点
GLII预测,到2025年,全国灯具商铺LED产品SKU渗透率将达到90%以上,销售额占比突破93%,传统光源将基本退出主流销售渠道。未来市场竞争将从“替换传统光源”转向“LED产品升级”,智能化、健康照明(全光谱、无蓝光危害)、一体化设计将成为商铺差异化经营的关键。随着乡村振兴政策的推进,西北、西南等低渗透区域的乡镇灯具商铺将成为LED普及的最后增量市场,预计未来两年这些区域的渗透率将提升至80%以上。
LED照明在中国灯具零售渠道的渗透已进入成熟期,商铺经营重心正从产品替换转向价值提升。对于生产企业而言,渠道下沉、产品创新和品牌建设将是巩固市场份额的核心策略;对于经销商而言,优化产品组合、提升服务能力是应对竞争的有效路径。
(注:本报告数据基于GLII调研样本统计,仅供参考。)
如若转载,请注明出处:http://www.hnfdzm.com/product/4.html
更新时间:2026-11-03 10:34:13